
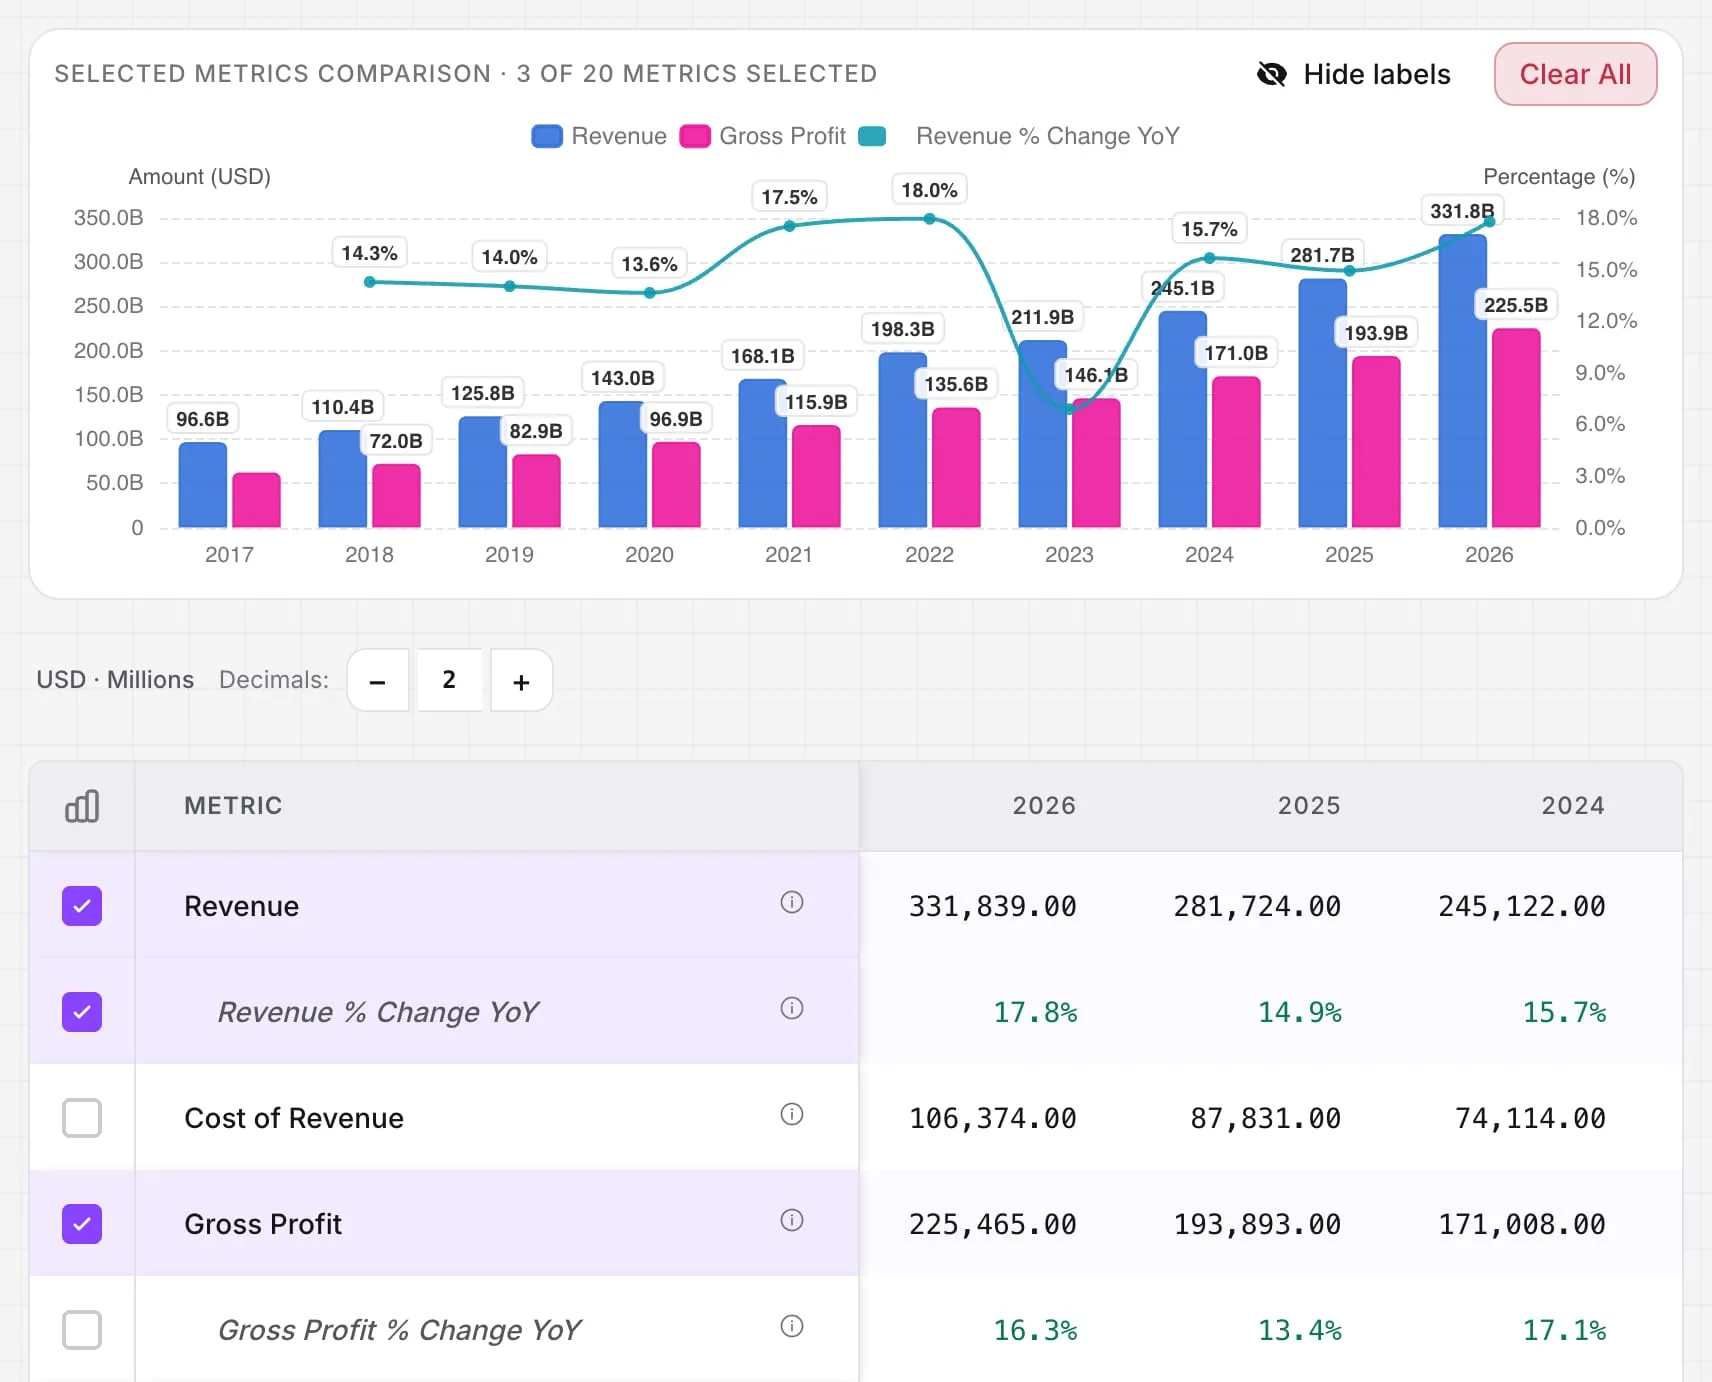
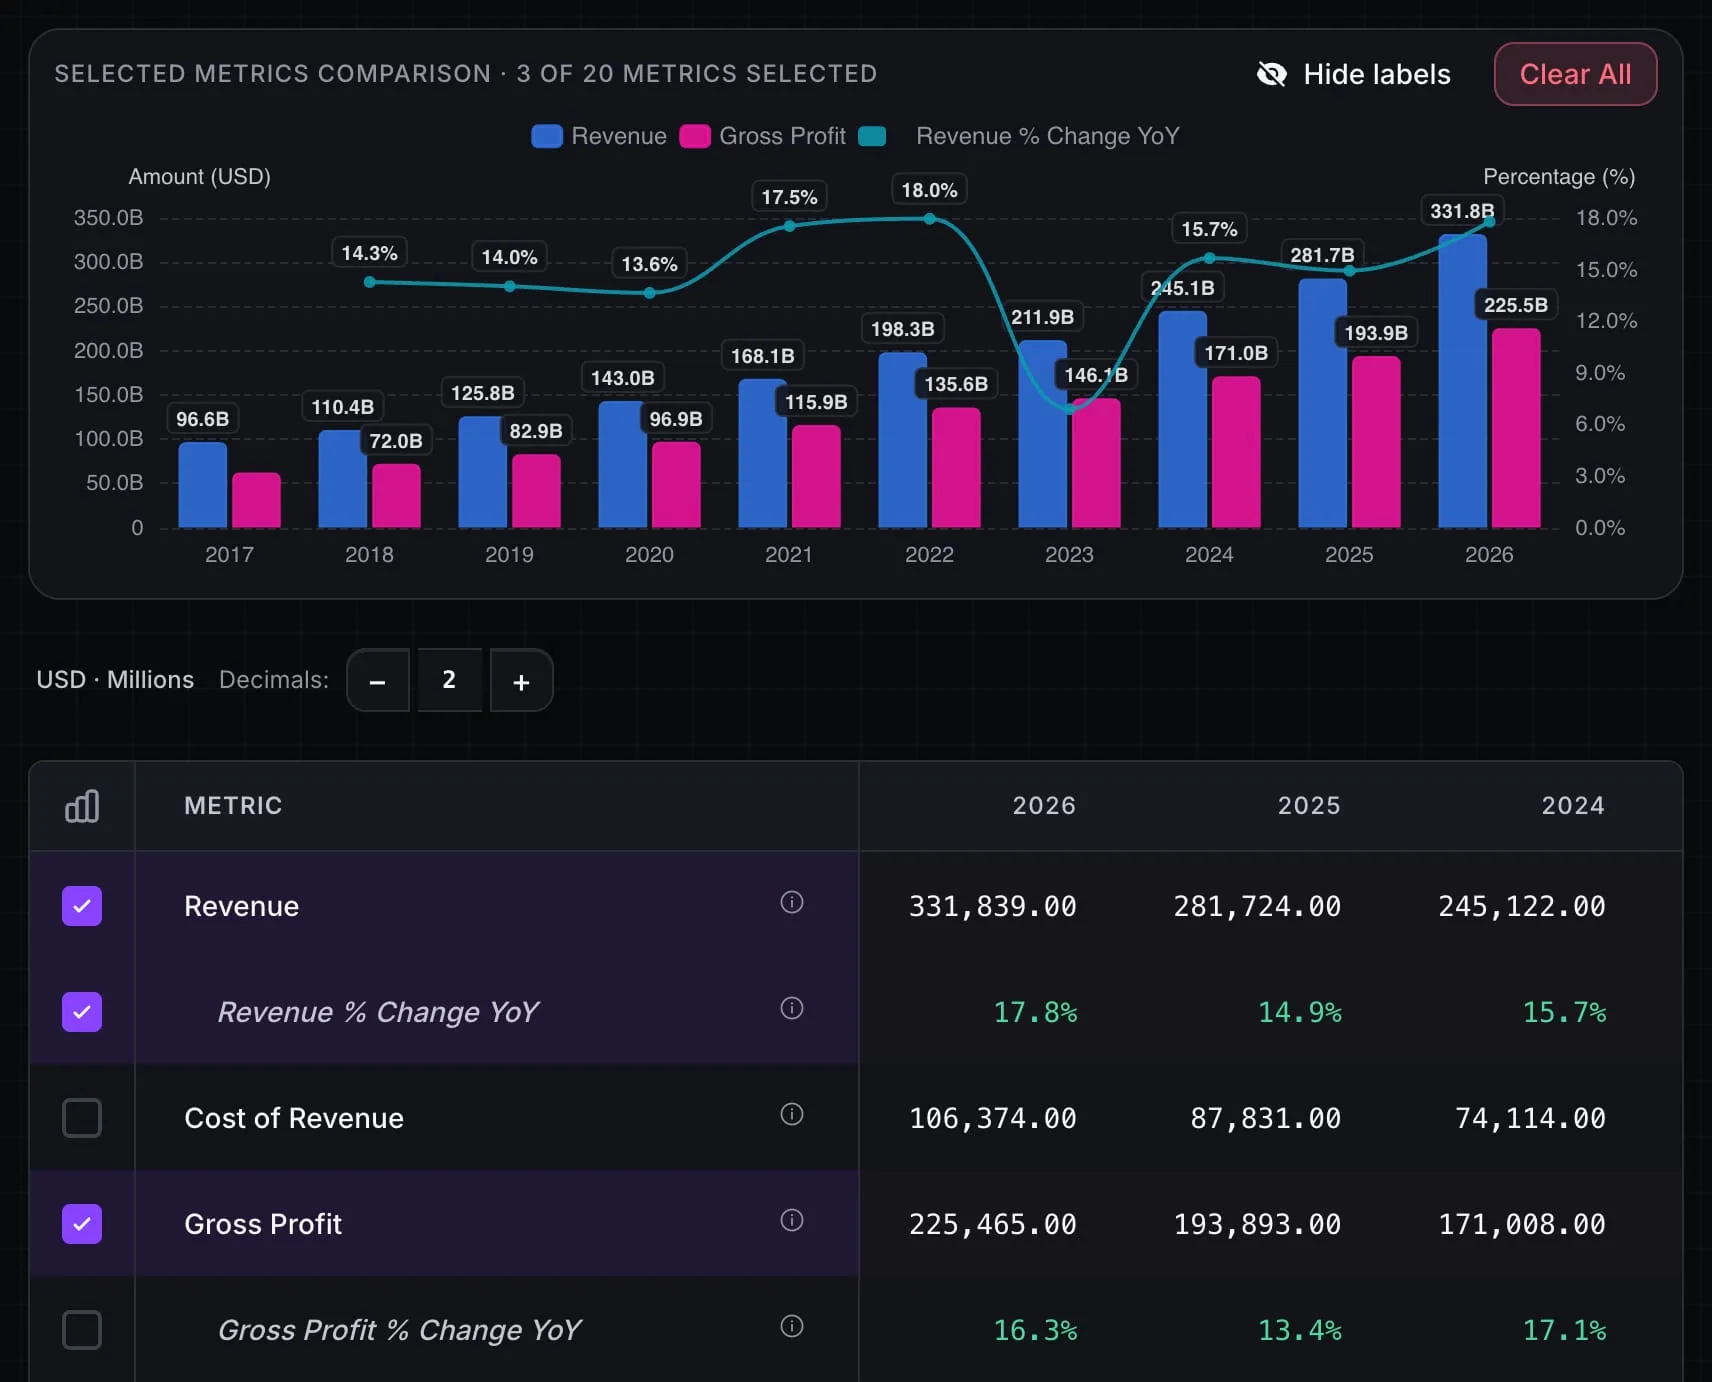
Los estados financieros de una empresa son tres documentos que cuentan la misma historia desde ángulos distintos: lo que ganó, lo que tiene y debe, y el dinero que de verdad entró y salió. Cada uno por separado deja preguntas sin responder. Leídos juntos, muestran si el beneficio es real, si se convierte en caja y si el balance aguanta.
Esta guía explica cómo se conectan y en qué orden leerlos. Para entrar en el detalle de cada uno, tienes una guía sencilla de la cuenta de resultados, del balance y del estado de flujos de efectivo.
Respuesta rápida
Empieza por la cuenta de resultados para ver cómo evolucionan ventas y márgenes; contrasta el beneficio con el flujo de caja operativo y el libre; revisa en el balance la deuda neta y la caja; y termina en el informe anual, que explica lo que las cifras no cuentan. Hazlo con al menos cinco años: una tendencia dice más que un año aislado.
Los tres estados y la pregunta que responde cada uno
| Estado | Qué muestra | Periodo | Pregunta que responde |
|---|---|---|---|
| Cuenta de resultados | Ingresos, gastos y beneficio | Un trimestre o un año | ¿El negocio gana dinero y cuánto? |
| Balance | Activos, deudas y patrimonio | Una fecha concreta (cierre) | ¿Qué tiene, qué debe y cuánto aguanta? |
| Estado de flujos de efectivo | Caja que entra y sale por operaciones, inversión y financiación | Un trimestre o un año | ¿El beneficio se cobra y en qué se gasta? |
Las cuentas completas añaden el estado de cambios en el patrimonio neto y la memoria, con las notas que explican cada partida. Si un término te frena, el glosario de estados financieros resume los 14 conceptos que más se repiten.
Cómo se conectan: un ejemplo con Lumen Coffee
Lumen Coffee es la empresa ficticia que usamos en las guías para principiantes. Estas son sus cifras de un año, en millones de euros:
| Cuenta de resultados | Importe | Balance al cierre | Importe | Flujo de efectivo | Importe |
|---|---|---|---|---|---|
| Ingresos | 100 M€ | Caja | 20 M€ | Flujo operativo | 19,5 M€ |
| Beneficio bruto | 60 M€ | Clientes e inventario | 25 M€ | Flujo de inversión | −8 M€ |
| Beneficio operativo | 25 M€ | Inmovilizado y goodwill | 55 M€ | Flujo de financiación | −9 M€ |
| Gastos financieros | −3 M€ | Deuda financiera | 30 M€ | Variación de caja | 2,5 M€ |
| Impuestos | −5,5 M€ | Proveedores | 15 M€ | ||
| Beneficio neto | 16,5 M€ | Patrimonio neto | 55 M€ |
Las tres tablas están enlazadas por tres puentes:
- Del beneficio a la caja. El flujo operativo parte de los 16,5 M€ de beneficio neto, suma 5 M€ de amortización, que no es una salida de dinero, y resta 2 M€ que quedaron atrapados en clientes e inventario: 19,5 M€.
- De la caja al balance. Los 2,5 M€ de variación de caja son exactamente lo que sube la caja del balance, de 17,5 a 20 M€.
- Del beneficio al patrimonio. El patrimonio neto crece con el beneficio que la empresa no reparte: 16,5 M€ de beneficio menos 4 M€ de dividendos.
Si uno de esos puentes no cuadra en unas cuentas reales, la explicación está en las notas, y conviene buscarla antes de seguir.
En qué orden leerlos: cuatro pasos
- Empieza por la cuenta de resultados. Mira cómo evolucionan los ingresos, el margen bruto y el margen operativo durante al menos cinco años. Lumen convierte cada 100 € de ventas en 25 € de beneficio operativo: un margen operativo del 25 %.
- Contrasta el beneficio con la caja. Compara el beneficio neto con el flujo de caja operativo y el flujo de caja libre, que es el operativo menos la inversión. Lumen genera 11,5 M€ de flujo libre, el 70 % de su beneficio neto. Si la caja va por detrás del beneficio durante años, hay que saber por qué.
- Revisa el balance. Fíjate en la deuda neta, la caja y el capital circulante. Lumen debe 30 M€ y tiene 20 M€ en caja: una deuda neta de 10 M€, pequeña frente a sus 30 M€ de EBITDA.
- Ve al informe original. El informe anual explica los riesgos, los segmentos y las notas que las cifras no cuentan. Si la empresa cotiza en EE. UU., ese informe es el 10-K: te lo explicamos en cómo leer un 10-K en 30 minutos.
Cinco ratios que cruzan los estados
Muchos de los ratios más útiles toman una cifra de un estado y otra de otro. Con las cuentas de Lumen:
| Ratio | Cálculo | Lumen | Qué te dice |
|---|---|---|---|
| Margen operativo | Beneficio operativo ÷ ingresos | 25 % | Cuánto deja el negocio principal por cada euro vendido |
| Conversión en caja libre | Flujo de caja libre ÷ beneficio neto | 70 % | Qué parte del beneficio acaba en caja disponible |
| ROE | Beneficio neto ÷ patrimonio neto | 30 % | Qué rinde el dinero de los accionistas |
| Deuda neta / EBITDA | (Deuda − caja) ÷ (EBIT + amortización) | 0,33x | Cuántos años de EBITDA harían falta para pagar la deuda |
| Cobertura de intereses | Beneficio operativo ÷ gastos financieros | 8,3x | Cuántas veces cubre el negocio el coste de su deuda |
Para juzgar la calidad del negocio sin el efecto de la deuda, el ratio de referencia es el ROIC, que también combina la cuenta de resultados y el balance.
Señales de alerta que solo aparecen al cruzarlos
- El beneficio crece y el flujo operativo no. Puede ser una cuestión de calendario de cobros, pero si se repite varios años, el beneficio contable va por delante del dinero real.
- Los clientes por cobrar crecen más deprisa que las ventas. La empresa puede estar vendiendo con más plazo para sostener los ingresos.
- La deuda sube mientras crecen dividendos o recompras. El reparto se está pagando con préstamos, no con la caja que genera el negocio.
- La inversión queda por debajo de la amortización durante años. El flujo libre parece alto porque la empresa no repone sus activos.
- El goodwill pesa mucho frente al patrimonio. Las compras pagadas por encima de su valor contable pueden acabar en deterioros que reducen el beneficio de golpe.
Ninguna de estas señales es un veredicto. Son preguntas que la memoria y el informe anual deberían responder.
Dónde encontrar los estados financieros de una empresa cotizada
- En la web de la empresa. La sección de relación con inversores publica las cuentas anuales e intermedias y las presentaciones de resultados.
- En EE. UU., en los informes que las empresas presentan ante la SEC: el 10-K anual y el 10-Q trimestral.
- En España, en los informes financieros anuales y semestrales que las cotizadas remiten a la CNMV. Para empresas que no cotizan, el camino es el Registro Mercantil: lo explicamos en cómo leer las cuentas anuales de una empresa española.
Si comparas varias empresas, las cifras tienen que estar en el mismo formato y con el mismo criterio para todas: lo vemos en cómo comparar empresas.
Preguntas frecuentes
¿Cuáles son los estados financieros de una empresa? Los tres principales son la cuenta de resultados, el balance y el estado de flujos de efectivo. Las cuentas completas incluyen además el estado de cambios en el patrimonio neto y la memoria, con las notas que explican cada partida.
¿Qué estado financiero es más importante? Ninguno basta solo. La cuenta de resultados dice si el negocio gana dinero, el flujo de caja si ese beneficio se cobra y el balance si la empresa puede aguantar un mal año. Las señales más útiles aparecen al comparar unos con otros.
¿Dónde puedo ver los estados financieros de una empresa que cotiza en bolsa? En la web de relación con inversores de la propia empresa. En EE. UU., en los informes 10-K (anual) y 10-Q (trimestral) que publica la SEC; en España, en los informes financieros que las cotizadas remiten a la CNMV.
¿Cada cuánto se publican los estados financieros? Las empresas de EE. UU. publican cuentas trimestrales en el 10-Q y anuales en el 10-K. En España, las cotizadas presentan un informe financiero anual y otro semestral, y muchas publican también resultados trimestrales.
Esta es una explicación educativa, no asesoramiento contable, fiscal ni financiero. Lumen Coffee es una empresa ficticia; las cuentas reales contienen más partidas y deben leerse junto a sus notas.
Los tres estados de cada empresa, en un mismo sitio
Stok Terminal muestra la cuenta de resultados, el balance y el flujo de caja de cada empresa cotizada, anuales y trimestrales, con la interfaz en español.
Apúntate gratis a la lista de lanzamiento de Stok Terminal — el acceso se abre por orden de registro.